

会社は「資産」なのか、「生きた事業」なのか
主に上場企業について広く使われる用語でゴーイングコンサーンという言葉があります。
日本の会計実務では一般に「継続企業の前提」と訳されています。企業が将来にわたって事業を継続することを前提として財務諸表を作成し報告する、という会計上の重要な考え方です。
ただ、「継続企業の前提」と言われても、経営者にとっては少し意味を捉えにくい言葉ではないかと思います。私どもにとっても同じです。
M&Aの実務に引き寄せて考えると、Going Concernはもっと直感的に理解できます。
会社を資産の集合体として解体するのではなく、「生きた事業」として見る。
この視点を持つと、企業価値の見え方は大きく変わります。
Going Concern ValueとLiquidation Value
企業の価値を考える際、対照的な二つの考え方があります。
一つが、Going-Concern Value(継続事業価値)。
もう一つが、Liquidation Value(清算価値)です。
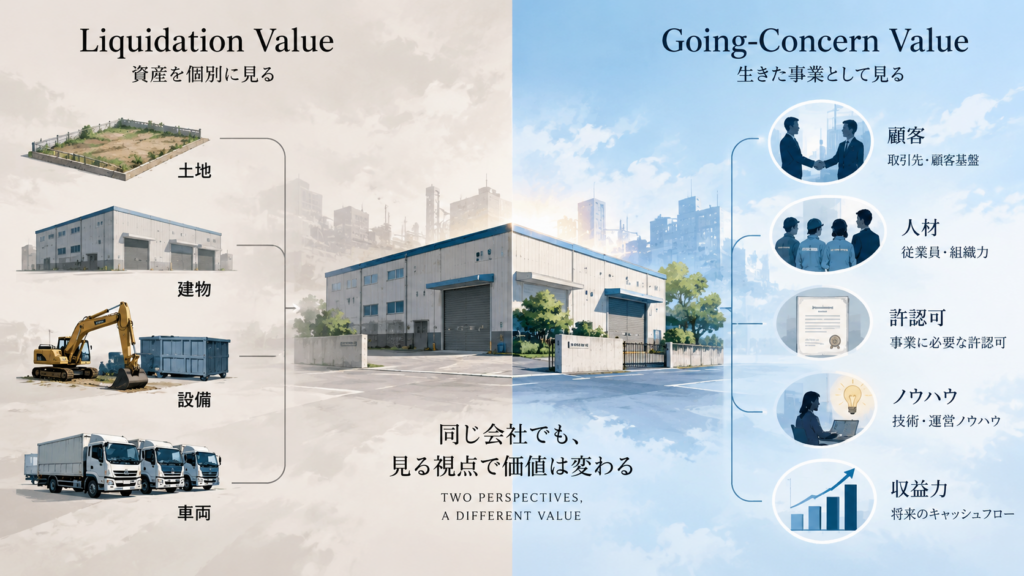
例えば、ある会社が土地、建物、車両、機械設備などを保有しているとします。
会社を清算するのであれば、それぞれの資産を売却し、借入金などの債務を返済し、残った財産を株主へ分配することになります。
この場合に重要になるのは、「それぞれの資産をいくらで換金できるか」です。
一方、その会社を事業として存続させる場合には、まったく違うものが見えてきます。
従業員がいる。顧客がいる。仕入先がある。許認可がある。設備が稼働している。業務のノウハウがある。地域や取引先との関係がある。そして翌日からも売上を作ることのできる組織が存在する。
これらを維持したまま事業を引き継ぐことに価値を見いだすのが、M&AにおけるGoing Concernという考え方です。
つまり企業には、
「持っているものの価値」と「動いている事業の価値」
という、異なる側面があります。
赤字企業には価値がないのか
赤字企業には価値がないのでしょうか?
ここでM&Aにおいて非常に重要な問題が出てきます。
赤字企業、あるいは債務超過企業には価値がないのでしょうか。
当然ですが、必ずしもそうとは限りません。
例えば、貸借対照表上では大幅な債務超過となっている会社が、取得時から大きく値上がりした不動産を保有しているケースがあります。
簿価では3,000万円の土地が、現在の市場では1億円の価値を持っているとすれば、帳簿上の純資産だけを見て企業価値を判断することはできません。
さらに、その会社が特定の事業許可を持っていたり、容易には構築できない顧客基盤を持っていたりすれば、別の価値が生じます。
一方で、赤字事業をそのまま引き継げば、買収後も資金流出が続く可能性があります。
その場合、買手にとっては「事業が存在すること」が必ずしもプラスとは限りません。
ここがM&Aの難しいところです。
Going Concernであること自体に自動的に価値がつくのではなく、その事業を継続することによって将来どのような経済価値を生み出せるのか。
そこまで考える必要があります。
※簿価と時価の考え方は一口に説明することはできませんが、金融機関でも担当者によっては時価評価に無関心であるケースもあります。「全然わかってくれない」と思うかもしれませんが、M&Aでは武器になり得ますので、仲介会社やFAの力量で大きく条件が良くなることも考えられます。
同じ会社でも買い手によって価値は変わる
さらに興味深いのは、同じ会社であっても買手によって評価が変わることです。
仮に、土地を保有し、許認可を持ち、一定の顧客と従業員を抱えている会社があるとします。
不動産会社から見れば、「事業はいらない。土地だけ欲しい」となるかもしれません。
同業の会社なら、「土地だけではなく、許認可と顧客と従業員も欲しい」となるかもしれません。
さらに、その地域への進出を考えている企業なら、「自社で一から拠点を作るより、この会社を丸ごと取得した方が早い」と判断する可能性があります。
つまり、企業価値は売手企業の中だけで決まるものではありません。
誰が買うのかによって、同じ会社の価値が変わることがあります。
これはM&Aにおいて非常に重要な視点です。
「会社はいくらか」より先に考えること
M&Aの相談では、「うちの会社はいくらで売れますか」という質問をいただくことがあります。もちろん最終的には価格を考えなければなりません。しかし、その前に考えるべきことがあります。
「この会社の何に価値があるのか」
という問いです。
利益なのか。
商圏なのか。
人材なのか。
設備なのか。
顧客なのか。
許認可なのか。
不動産なのか。
あるいは、それらを組み合わせた「稼働している事業そのもの」なのか。
ここを見誤ると、本来価値のある会社を「赤字だから価値がない」と判断してしまうことがあります。
逆に、会社を残すことにこだわりすぎることで、資産を個別に売却した方が大きな価値を実現できる機会を失うこともあります。
ですから、金融機関またある会社から「この内容では売却は無理、買えない」というようなことを言われた(または伝え聞いた)としても、それだけで本当に無価値な会社とは言えないのです。
数十億円とも言われる超高額なプレミアムがついたポケモンカードは、興味のない人にとっては「ただの子どものおもちゃ」、「無価値なもの」です。
ゴーイングコンサーンだけが正解ではない
M&Aというと、「会社を存続させること」が常に最善であるように語られることがあります。
しかし、実務では必ずしもそうではありません。
・事業をそのまま承継する。
・一部の事業だけを譲渡する。
・不動産を切り離す。
・許認可や事業基盤を別会社へ承継する。
・資産を売却して法人を清算する。
会社が置かれている状況によって、選択肢はいくつもあります。
大切なのは、最初から「会社を丸ごと売る」と決めてしまうことではありません。
Going Concernとして残した場合の価値と、資産を個別に評価した場合の価値を比較し、売主、買主、従業員、取引先など、それぞれにとって現実的な出口を設計することです。
特に経営状態が悪化している企業では、時間も重要な要素になります。理論上の企業価値が高くても、資金が尽きて事業を維持できなくなれば、Going-Concern Valueそのものが失われていく可能性があります。
企業価値とは、決算書の中に固定された数字ではありません。
事業、資産、買手、そして時間によって変化するものです。
M&Aとは会社を売ることだけではない
Going Concernという言葉から見えてくるのは、M&Aが単なる株式の売買ではないということです。
会社を生きた事業として次の経営者へ渡すのか。
一部の事業を切り出して残すのか。
資産価値を最大限に活用して別の出口を作るのか。
場合によっては、事業を終了することまで含めて最適な着地点を探す必要があります。
そのためには、決算書上の純資産だけを見るのではなく、不動産などの含み資産、許認可、顧客基盤、人材、設備、事業の収益力、買手とのシナジー、そして会社に残された時間まで俯瞰して考えなければなりません。
Going Concernとして承継するのか。
Liquidation Valueを基準に出口を設計するのか。
M&Aを考えるとき、「会社はいくらで売れるのか」という問いの前に、一度こう問い直してみることが重要です。
「この会社の、本当の価値はどこにあるのか。」
その答えを見つけることが、M&Aのスタート地点で非常に重要な要素なのです。